Pokus
TT Ödeme ve Elektronik Para Hizmetleri A.Ş
- 3,5
- 2.78K Değerlendirme
- 1.00M
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
Pokus Artıları ve Eksileri
Artıları
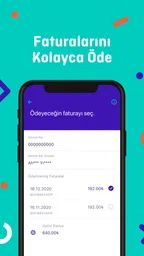
- Fatura ödeme ve TL yükleme işlemleri tek uygulamada toplanıyor.
- Kullanıcı dostu arayüz, temel işlemleri hızlıca bulmayı kolaylaştırıyor.
- Kampanya ve indirimler, belirli harcamalarda ek avantaj sağlayabiliyor.
- İşlem geçmişi sayesinde yapılan ödemeleri takip etmek kolay.
- Mobil kullanım için pratik; banka şubesine gitme ihtiyacını azaltıyor.
Eksileri
- Bazı işlemlerde ücret veya hizmet bedeli uygulanabilir.
- Kampanya koşulları ve geçerlilik süreleri dikkatle kontrol edilmeli.
- Kimlik doğrulama süreci bazı kullanıcılar için uzun sürebilir.
- Destek yanıt süreleri yoğun dönemlerde uzayabilir.
- Uygulamanın kullanılabilirliği internet bağlantısının kalitesine bağlıdır.
 Analiz eden All-app
Pokus’u denerken bende oluşan ilk izlenim, bunun yalnızca para gönderme ekranından ibaret olmayan, günlük finans işlerini tek yerde toplamaya çalışan bir uygulama olduğu yönünde. Fatura ödeme, para gönderme, para isteme ve alışveriş gibi farklı ihtiyaçları aynı hesap çevresinde buluşturması, özellikle ev içinde sık tekrarlanan küçük ödemeleri takip etmeyi kolaylaştırabiliyor. Benim için asıl değeri, “hangi uygulamadan yapacaktım?” diye düşünmeden birkaç temel işleve ulaşabilmek oldu.
Bu uygulama, Finans kategorisinde yer alan ve TT Ödeme ve Elektronik Para Hizmetleri A.Ş tarafından geliştirilen ücretsiz bir hizmet. Android tarafında minimum 7.0 sürümünü isteyen Pokus, PEGI 3 yaş derecelendirmesine sahip. Mağaza tarafında 1 milyondan fazla kuruluma ulaşmış olması, bireysel para işlemlerinde belirli bir kullanıcı kitlesine eriştiğini gösteriyor; yine de benim gözümde popülerlik, güven kararının tek başına yerine geçmiyor.
İlk kullanımda ne beklemeli?
İlk kez finans uygulaması kuran biri için en yararlı yaklaşım, bütün seçenekleri aynı anda denemek yerine tek bir gündelik ihtiyacı seçmek. Pokus’ta başlangıç hedefi olarak bir faturaya bakmak veya tanıdık bir kişiden küçük bir ödeme istemek yeterli olabilir. Böylece uygulamanın temel akışlarını, gerçek bir para hareketini aceleyle başlatmadan tanırsınız. Ben önce menüleri gözden geçirir, ardından yapmak istediğim işlemi ve kiminle ilgili olduğunu netleştirirdim.
Pokus’un sunduğu işlevleri bir banka hesabının tüm araçlarıyla karıştırmamak önemli. Uygulama, para gönderme ve isteme, fatura ödeme ve alışveriş gibi günlük finans adımlarını aynı yerde buluşturuyor. Bu, birkaç küçük işi sık yapanlar için kullanışlı bir odak; kapsamlı bütçe raporları veya tüm finansal hesapları yönetme beklentisiyle yaklaşan biri ise ihtiyacını başka bir araçla daha iyi karşılayabilir.
Ev İçinde Pokus Kullanımı: Ortak İhtiyaçlar, Ayrı Hesaplar
Bir evde finans uygulaması kullanırken en önemli ayrım, ortak işlerle kişisel paranın birbirine karıştırılmaması. Örneğin ev arkadaşları elektrik faturasını paylaşabilir, bir kişi market alışverişini yapıp diğerinden ödeme isteyebilir ya da aile içinde bir yakına para gönderilebilir. Pokus’un para gönderme ve para isteme işlevleri bu tür koordinasyonlarda pratik bir rol oynayabiliyor. Ben olsam ortak gideri konuşma uygulamasında uzun uzun açıklamak yerine, tutarı ve kime gideceğini kontrol edip işlemi doğrudan ilgili akıştan başlatırdım.
Buradaki önemli nokta, uygulamanın ortak kullanım için tek bir hesap gibi düşünülmemesi. Aynı telefonda birden fazla kişinin işlem yapması, hesap sınırlarını belirsizleştirebilir. Telefon aile içinde paylaşılıyorsa, hesabın kime ait olduğu ve işlem sırasında hangi kişinin oturumunun açık bulunduğu net olmalı. Ortak cihaz, ortak hesap anlamına gelmez. Bu ayrım özellikle para isteme veya gönderme ekranlarında yanlış kişiye işlem yapılmasını önlemek açısından önemli.
Gerçekçi bir senaryo düşünelim: Evde yaşayan üç kişi aylık bir faturayı paylaşacak. Bir kişi ödemeyi yapar, diğer iki kişiden paylarını istemek için uygulamayı kullanabilir. Bu akış, “Ben sana sonra yollarım” gibi unutulmaya açık sözlü takiplere göre daha düzenli olabilir. Fakat uygulama, ev bütçesini otomatik olarak yöneten bir muhasebe sistemi gibi görülmemeli. Kim ne kadar ödedi, hangi gider ortak kabul edildi ve ay sonunda toplam ne oldu gibi bilgileri ayrıca takip etmek gerekebilir.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Alışveriş tarafı da benzer biçimde günlük hayatı destekleyen bir tamamlayıcı olarak değerlendirilmeli. Pokus’u her finans ihtiyacının yerine koymak yerine, hızlı ödeme ve para hareketlerini tek noktada toplamak için kullanmak daha gerçekçi. Benim yaklaşımım, düzenli faturalar ve küçük para transferleri için uygulamayı pratik bir araç olarak görmek; ayrıntılı bütçe planlama, yatırım takibi veya kapsamlı hesap yönetimi beklememek olurdu.
Kurulumdan önce hesabın kime ait olacağını belirlemek
Ücretsiz hesap açılabilmesi başlangıçta cazip. Yine de finans uygulamalarında kurulum aşamasını aceleye getirmemek gerekiyor. Uygulamayı kimin kullanacağı, hangi telefon numarası veya hesapla ilişkilendirileceği ve bildirimlerin kimin göreceği gibi konular daha ilk adımda düşünülmeli. Evde ortak kullanılan bir cihaz varsa, kişisel finans bilgilerinin ekranda görünmesini istemeyen kişi kendi hesabını ayrı bir cihazda kullanmayı tercih edebilir.
Ben kurulum sırasında önce hesabın sahibini netleştirir, ardından para gönderme ve isteme işlemlerinde alıcı bilgilerini iki kez kontrol ederdim. Özellikle kişi listesinde benzer isimler varsa, yalnızca görünen ada güvenmek yerine işlem ekranındaki bilgileri dikkatle incelerdim. Küçük bir dikkatsizlik, fatura ödemeden farklı olarak geri alınması daha zor bir para transferine dönüşebilir.
Bir başka pratik sınır da cihazın kullanım biçimi. Eşler veya ev arkadaşları aynı telefonu dönüşümlü kullanıyorsa, oturumun açık kalıp kalmadığını kontrol etmek iyi bir alışkanlık. Uygulamanın aile üyeleri için ayrı profiller sunduğunu varsaymamak gerekir; böyle bir özellik varmış gibi davranmak yerine her hesabı kendi sahibinin kontrolünde tutmak daha güvenli bir yöntemdir.
Çocukların veya finansal işlemleri henüz yönetmeye hazır olmayan kişilerin uygulamayı kullanması konusunda da yaş derecelendirmesi tek başına karar ölçütü olmamalı. PEGI 3, uygulamanın küçük yaş grupları açısından içerik sınıflandırmasını gösterir; bu, bir çocuğun para gönderme işlemlerini bağımsızca yapması gerektiği anlamına gelmez. Para hareketi söz konusu olduğunda ebeveyn veya hesap sahibi gözetimi şart.
İlk başarılı işlem: küçük bir para isteğiyle başlamak
Kurulumdan sonra hemen büyük veya önemli bir transfer yapmak yerine, ben önce kolayca tanıyacağım bir işlemle akışı öğrenirdim. Örneğin bir arkadaşla paylaşılan küçük bir gider için para istemek, hem alıcıyı kontrol etme hem de işlem açıklamasını açık tutma alışkanlığını kazandırır. İşlem ekranında kimin seçildiğini ve tutarın doğru olduğunu son kez kontrol etmek, uygulamanın hızından yararlanırken hata ihtimalini azaltır.
Para isteme mesajının bağlamını kısa ve anlaşılır tutmak da işe yarar. “Fatura payı” gibi bir açıklama, karşı tarafın isteğin neden geldiğini hatırlamasına yardımcı olabilir. Bu küçük düzen özellikle aynı kişiler arasında ay boyunca birden çok ödeme olduğunda değer kazanır: İstekleri yalnızca tutara bakarak ayırt etmeye çalışmak yerine, ne için olduklarını baştan belirtmiş olursunuz.
İlk işlem tamamlandıktan sonra hareketin durumunu kontrol etmeyi de sürecin parçası sayarım. Finans uygulamasında başarı yalnızca onay düğmesine basmak değil, ne yaptığınızı ve işlemin nasıl sonuçlandığını anlayabilmektir. Bu yüzden ilk denemeyi günlük hayatın sakin bir anında yapmak, aceleyle ödeme yapmaktan daha iyi bir başlangıç sağlar.
Para Gönderme ve İsteme İşlerinde Koordinasyon
Pokus’un günlük hayatta en işe yarar taraflarından biri, para gönderme ve para isteme akışlarını aynı finans uygulamasında sunması. Bir arkadaşın hesabına ödeme yapmak, ev giderine katkı istemek veya bir yakının gönderdiği parayı takip etmek için ayrı ayrı yöntemler arasında geçiş yapmak zorunda kalmamak rahatlık sağlayabilir. Benim deneyim anlayışımla söylemem gerekirse, bu tür işlemlerde hızdan çok doğru alıcı ve doğru tutar kontrolü önemli; uygulamanın sade görünmesi, son kontrolü atlamak için gerekçe değil.
Para isteme özelliğini kullanırken mesajın neden gönderildiğini karşı tarafa açıkça belirtmek faydalı olur. “Fatura payı”, “market” veya “ulaşım” gibi kısa bir açıklama, ev içinde sonradan yaşanabilecek karışıklığı azaltır. Uygulama bunu zorunlu tutuyor gibi bir varsayım yapmıyorum; bu, benim önerdiğim kişisel bir düzen. Finans uygulamalarında açıklama alışkanlığı, özellikle aynı ay içinde birden fazla küçük işlem yapan kişiler için oldukça işe yarıyor.
Para gönderirken de işlemi son anda bir kez daha gözden geçirmek gerekir. Alıcının adı, tutar ve işlem amacı kontrol edilmeden onay vermek, hızlı uygulamaların ortak riskidir. Pokus burada kullanıcıya kolaylık sunuyor olabilir, fakat kolaylık ile dikkatsizlik arasındaki çizgi kullanıcı davranışına bağlı. Bu yüzden ben uygulamayı “tek dokunuşla bitsin” yaklaşımıyla değil, “az adımda tamamla ama son kontrolü yap” anlayışıyla kullanırdım.
Fatura ödeme özelliği, evdeki düzenli ödemelerde yararlı olabilir. Ancak faturanın son ödeme tarihini yalnızca uygulamaya güvenerek takip etmek yerine, kendi takvimimde ayrıca işaretlemeyi tercih ederim. Böylece ödeme ekranına ulaşmak için Pokus’tan yararlanırken, unutma riskini başka bir hatırlatıcıyla azaltmış olurum. Bu küçük iş bölümü, uygulamayı tüm bütçe planının merkezi yapmadan günlük işlerde verimli kullanmayı sağlar.
İlk kullanımda sık karışan noktalar
Para istemek ile para göndermek, aynı kişiler arasında kullanılsa bile farklı amaçlara hizmet ediyor. Bir masrafı paylaştıktan sonra karşı tarafın kendi payını göndermesini bekliyorsanız, isteği başlatmakla ödeme yapmak aynı işlem değil. Ben bu farkı net tutar, ekranda hangi işlemi başlattığımı ve kimin sıradaki adımı atması gerektiğini anlamadan onay vermezdim.
Faturayı ödemek de ev giderlerini otomatik olarak kaydetmek anlamına gelmiyor. Ödeme adımı bir işi tamamlayabilir, ancak ev arkadaşları arasındaki paylaşım hesabını kendiliğinden düzenlediğini varsaymamak gerekir. Ödeyen kişi, payların nasıl bölündüğünü ayrıca not edebilir; böylece uygulamadaki para hareketiyle ev bütçesindeki anlaşma birbirine karışmaz.
Bir diğer kafa karışıklığı, ücretsiz kullanım ifadesini her olası işlem için koşulsuz bir garanti gibi yorumlamak olabilir. Ben işlem yapmadan önce ekrandaki koşulları okur, özellikle para hareketinin ayrıntılarını ve onay adımını dikkatle incelerdim. Bu, Pokus’a özgü bir sorun iddiası değil; herhangi bir finansal işlemde acele karar vermemek için makul bir alışkanlık.
Yaş, Güven ve Hesap Sahipliği
Finans uygulamalarında güven konusu iki farklı anlam taşıyor. Birincisi, uygulamanın geliştiricisine ve hizmetin çalışma biçimine duyulan güven; ikincisi ise hesabın aile içinde kim tarafından ve nasıl kullanılacağı. Pokus’un geliştiricisi TT Ödeme ve Elektronik Para Hizmetleri A.Ş. olarak açıkça belirtiliyor. Mağaza görünümünde uygulamanın ortalama puanı 3,4 ve yaklaşık 7,3 bin değerlendirmesi bulunuyor. Ben bu tabloyu ne doğrudan olumlu ne de kesin biçimde olumsuz yorumlarım; uygulamayı kullanmadan önce kendi ihtiyaçlarımla birlikte değerlendirilmesi gereken bir kullanıcı geri bildirimi işareti olarak görürüm.
Uygulamanın 2,8 bin civarında yazılı incelemeye sahip olması, kullanıcıların yalnızca puan bırakmakla kalmayıp deneyimlerini metinle de paylaştığını gösteriyor. Bu yorumları okurken özellikle giriş, para transferi, fatura ödeme ve hesap doğrulama gibi doğrudan kendi kullanımımı ilgilendiren başlıklara odaklanırdım. Genel memnuniyet cümlelerinden çok, benzer telefona ve benzer kullanım alışkanlığına sahip kişilerin yaşadığı somut sorunlar daha anlamlı olur.
Çocuklar açısından ise uygulamanın PEGI 3 derecesi rahatlatıcı görünse de para işlemleri için yeterli bir güvence değil. Küçük yaştaki bir kullanıcı uygulamanın menülerini anlayabilir, fakat hesap sahibinin izni olmadan finansal işlem yapması ayrı bir konu. Aile içinde kullanılacaksa, çocuğa uygulamayı yalnızca bakiye veya ödeme bilgisi görmek için açmak ile para göndermek arasında net bir sınır koymak gerekir. Pokus’u ebeveyn kontrol aracı gibi değerlendirmem; böyle bir beklentiyle kurulum yapmak doğru olmaz.
Güven açısından benim temel kuralım, uygulamayı yalnızca resmi mağaza üzerinden edinmek, hesap bilgilerini başkalarıyla paylaşmamak ve ortak telefonda oturumu kontrol etmek olurdu. Bu tavsiyeler Pokus’a özel bir kusur iddiası değil; para hareketi yapan her uygulamada uygulanması gereken temel dikkat adımları. Pokus’un kolay para transferi sunması, bu temel alışkanlıkları gereksiz hale getirmiyor.
Sürüm ve günlük kullanımda dikkat edilecekler
İncelediğim sürüm 1.86.00. Uygulama Android tarafında 7.0 ve üzeri işletim sistemlerinde çalışacak şekilde sunuluyor. Bu, çok eski olmayan birçok Android telefonda erişilebilir olmasını sağlayabilir. Yine de finans uygulamalarında yalnızca işletim sistemi sürümüne bakmak yeterli değil; telefonun güncel güvenlik durumu, ekran kilidi ve cihazı kullanan kişilerin alışkanlıkları da deneyimin bir parçası.
Benim için iyi bir finans uygulamasında menüler arasında kaybolmadan temel işlemlere ulaşmak kadar, işlemden sonra ne olduğunu anlayabilmek de önemli. Para gönderdikten sonra hareketi kontrol etmek, fatura ödemenin tamamlandığını görmek ve para isteme sürecini karıştırmamak gerekir. Pokus’u bu nedenle yalnızca işlem yapan değil, işlem öncesi ve sonrası kontrol gerektiren bir araç olarak konumlandırıyorum.
Uygulamanın ücretsiz olması, denemeyi kolaylaştırıyor. Fakat ücretsiz kelimesini sınırsız veya her durumda maliyetsiz şeklinde yorumlamamak gerekir. Finansal hizmetlerde işlem koşulları, doğrulama adımları ve kullanılabilirlik ayrıntıları önem taşır. Ben uygulamayı kullanmadan önce yapmak istediğim işlemin ekrandaki koşullarını okuyup, özellikle para hareketlerinde onay adımını atlamazdım.
Geleneksel Alternatiflere Göre Nerede Daha Mantıklı?
Geleneksel banka uygulamalarıyla karşılaştırdığımda Pokus’un güçlü tarafı, günlük para isteme, para gönderme, fatura ve alışveriş ihtiyaçlarını daha sade bir gündelik kullanım çerçevesinde bir araya getirmeye çalışması. Banka uygulamaları daha geniş finans hizmetleri sunabilir; fakat yalnızca bir arkadaşla gider paylaşmak veya hızlıca para istemek isteyen biri için daha kapsamlı menüler gereksiz hissedilebilir.
Öte yandan banka uygulaması, hesabını, kartlarını ve diğer bankacılık işlemlerini zaten tek yerde yöneten kullanıcı için daha doğal seçenek olabilir. Birden fazla finans uygulaması kullanmak, para nerede duruyor ve hangi işlem hangi uygulamadan yapıldı sorularını artırabilir. Pokus’u bu yüzden bankanın yerine geçen eksiksiz bir merkez değil, belirli günlük işlemleri kolaylaştıran ek bir seçenek olarak görüyorum.
Nakit kullanan evlerde uygulamanın para isteme ve gönderme özellikleri koordinasyonu kolaylaştırabilir, ancak herkesin dijital ödeme kullanmak istemediği durumlarda tek çözüm olmayacaktır. Aynı şekilde, ayrıntılı harcama kategorileri, uzun vadeli bütçe hedefleri veya yatırım araçları arayan bir kullanıcı için Pokus’un temel günlük finans odağı yeterli gelmeyebilir. Böyle bir kişi, daha kapsamlı bütçe veya bankacılık araçlarını tercih ederek daha az uygulama arasında geçiş yapabilir.
Benim için en mantıklı kullanım, Pokus’u belirli bir problem için seçmek: ev giderlerini istemek, düzenli faturayı ödemek veya tanıdık bir kişiye para göndermek. Uygulamanın yaptığı işi net tanımlarsam, gereksiz beklentiye girmeden faydasını görebilirim. Her şeyi tek uygulamada toplamak kulağa rahat gelse de, farklı finans ihtiyaçlarının aynı derinlikte karşılanmasını beklemek doğru olmaz.
Kimler İçin Uygun, Kimler Başka Seçenek Bakmalı?
Günlük para hareketlerini basitleştirmek isteyen, fatura ödemeyi ve para istemeyi aynı yerde görmekten hoşlanan kullanıcılar için Pokus mantıklı bir başlangıç olabilir. Özellikle ev arkadaşları, düzenli olarak küçük ortak giderler paylaşan çiftler ve aile içinde para transferi yapan yetişkinler, uygulamanın temel akışlarından yararlanabilir. Ücretsiz hesap açılabilmesi de deneme kararını kolaylaştıran bir unsur.
Ancak hesabını tek bir banka uygulamasında tutmak isteyen, ayrı bir elektronik para hizmetine ihtiyaç duymayan veya finansal işlemlerini ayrıntılı raporlarla yönetmek isteyen kişiler için daha farklı bir çözüm uygun olabilir. Aynı şekilde, ortak cihazda birçok kişinin işlem yapacağı bir evde hesap sınırları net belirlenemiyorsa uygulamayı kurmak yerine önce kullanım düzenini oluşturmak daha doğru.
Çocukların bağımsız finans yönetimi için de Pokus’u önermem. Yaş derecelendirmesi düşük olsa bile para transferi, hesap sahipliği ve işlem onayı yetişkin sorumluluğu gerektirir. Ebeveynler uygulamayı kendi hesaplarıyla kullanabilir, fakat çocuğa telefon vermek ile finansal yetki vermek arasındaki farkı korumalıdır.
Ev Kullanımı İçin Son Değerlendirmem
Pokus’u benim gözümde değerli yapan şey, ev içinde sık karşılaşılan küçük finans işlerini daha düzenli hale getirebilmesi. Fatura ödeme, para gönderme, para isteme ve alışveriş işlevlerinin aynı uygulamada bulunması, doğru kullanıldığında uygulamalar arasında dolaşma ihtiyacını azaltıyor. Özellikle ortak giderlerde açıklama yazmak, alıcıyı kontrol etmek ve her hesabı kendi sahibinde tutmak gibi basit alışkanlıklarla daha güvenli bir deneyim elde edilebilir.
Eksik tarafı ise kullanıcıların uygulamadan ne beklediğiyle ilgili. Pokus’u kapsamlı bir aile bütçesi yöneticisi, ebeveyn kontrol sistemi veya tam teşekküllü banka uygulaması gibi kullanırsanız beklentiniz karşılanmayabilir. Benim tavsiyem, uygulamayı net bir günlük amaçla denemeniz: düzenli fatura, küçük para transferi veya ortak gider takibi. Bu ihtiyaçlardan biri hayatınızda sıkça ortaya çıkıyorsa, Pokus işinizi kolaylaştırabilir.
Genel değerlendirmemde Pokus, herkesin tüm finans araçlarının yerini tutan bir çözüm değil; fakat pratik para koordinasyonu için anlaşılır bir seçenek. 1 milyondan fazla kuruluma ulaşması ilgi gördüğünü gösterse de, ortalama 3,4 puanlık kullanıcı değerlendirmesi bana uygulamayı körü körüne önermek yerine kendi telefonumda ve kendi kullanım senaryomda denemem gerektiğini hatırlatıyor. Ben Pokus’u, ev içinde hesapları birbirine karıştırmadan küçük ve tekrarlanan para işlerini yönetmek isteyen yetişkinlere öneririm.
Sıkça Sorulan Sorular
Pokus nedir ve hangi amaçla kullanılır?
Pokus, kullanıcıların mobil cihazları üzerinden finansal işlemlerini daha pratik şekilde yönetmesine yardımcı olan bir dijital cüzdan ve ödeme uygulamasıdır. Uygulama üzerinden para gönderme, ödeme yapma, bakiye kontrolü ve çeşitli finansal hizmetlere erişim gibi işlemler gerçekleştirilebilir. Kullanım kapsamı, hesabın doğrulama durumuna ve sunulan güncel hizmetlere göre değişebilir.
Pokus hesabı oluşturmak için hangi bilgilere ihtiyaç duyulur?
Pokus’a kayıt olurken genellikle cep telefonu numarası, kişisel bilgiler ve güvenlik amacıyla kimlik doğrulama verileri istenir. Finansal hizmetlerin kullanılabilmesi için kimlik belgesi, doğum tarihi veya adres gibi ek bilgilerin doğrulanması gerekebilir. Başvuru sırasında girilen bilgilerin doğru ve güncel olması, hesabın daha hızlı onaylanmasına yardımcı olur.
Pokus ile para gönderme ve ödeme yapma işlemleri güvenli midir?
Pokus, hesap güvenliği için şifre, SMS doğrulaması, uygulama içi güvenlik kontrolleri ve işlem onayı gibi yöntemlerden yararlanabilir. Buna rağmen kullanıcıların güvenliği tamamen uygulamaya bırakılmamalıdır. Şifrenizi kimseyle paylaşmamanız, doğrulama kodlarını aktarmamanız, yalnızca resmi uygulamayı kullanmanız ve şüpheli bağlantılara tıklamamanız önemlidir. İşlem yapmadan önce alıcı bilgilerini mutlaka kontrol edin.
Pokus kullanırken ücret veya işlem limiti bulunuyor mu?
Pokus’ta para transferi, para yükleme, ödeme, kart kullanımı veya para çekme gibi işlemlere bağlı olarak ücret ve limit uygulanabilir. Bu koşullar işlem türüne, kullanıcı hesabının doğrulama seviyesine ve güncel kampanyalara göre değişebilir. Uygulamayı kullanmadan önce ücretlendirme bölümünü ve günlük ya da aylık işlem limitlerini incelemeniz, beklenmedik kesintilerle karşılaşmamanız açısından faydalıdır.
Pokus uygulamasını kullanmak için hangi cihaz ve işletim sistemi gerekir?
Pokus, desteklenen Android ve iOS cihazlarda kullanılmak üzere tasarlanmıştır; ancak minimum işletim sistemi sürümü zaman içinde değişebilir. Uygulamayı indirmeden önce Google Play Store veya App Store üzerindeki güncel sistem gereksinimlerini kontrol etmeniz önerilir. Telefonunuzun işletim sistemi güncel değilse bazı özellikler çalışmayabilir, uygulama performansı düşebilir veya güvenlik doğrulaması tamamlanamayabilir.